16 listopada 2026


Mam dla ciebie propozycję. Co miesiąc zabieram z twojego wynagrodzenia 34 złote, a w zamian przekazuję ci 99 złotych. Wchodzisz w to czy rezygnujesz? Dokładnie przed takim wyborem stoi pracownik zarabiający pensję minimalną i decydujący o swoim być albo nie być w PPK. Pytanie wydaje się absurdalnie proste, a mimo to wiele osób wybiera opcję finansowo gorszą. Sprawdź więc na liczbach, ile naprawdę możesz stracić, próbując za wszelką cenę „uratować” swoją wypłatę.
Jaki będzie nowy limit PPK w 2027 roku?
Przed nami wzrost płacy minimalnej od 1 stycznia 2027 do poziomu 4 950 zł(1). Zgodnie z ustawą z dnia 4 października 2018 r. o pracowniczych planach kapitałowych(2) jeśli nie przekroczę w danym miesiącu 120% minimalnego krajowego wynagrodzenia, będę mógł obniżyć swoją wpłatę do PPK do poziomu 0,5%.
Skoro wzrasta pensja minimalna, wzrasta też wspomniany limit, który od 1 stycznia 2027 roku wyniesie 5 940 zł miesięcznie. Jeśli zarabiam mniej w ciągu miesiąca (ze wszystkich źródeł), mogę obniżyć swoją wpłatę do programu z podstawowych 2% nawet do poziomu 0,5%.
Żebym mógł z tej opcji skorzystać, wystarczy że złożę u pracodawcy deklarację o obniżeniu wpłaty podstawowej(3). Co bardzo ważne: dzięki temu zachowam wszystkie prawa do wpłat pracodawcy oraz dopłat państwa. A – jak zaraz zobaczysz – może to mieć niebagatelne znaczenie dla moich oszczędności.
Sprawdźmy na liczbach, o co w tym wszystkim chodzi. Dla ułatwienia biorę pod uwagę standardowe zatrudnienie na umowę o pracę pracownika powyżej 26. roku życia, a wszystkie wyniki obliczeń przedstawiam w zaokrągleniu do pełnych złotówek.
Zarabiam pensję minimalną, więc obniżam swoją wpłatę na PPK do 0,5%
Moje 4 950 zł wynagrodzenia brutto przełoży się na ok. 3 704 zł netto, czyli „na rękę”. Mogę więc obniżyć swoją wpłatę z podstawowych 2% do minimalnego poziomu 0,5%. Ile to będzie w praktyce?
Mój koszt uczestnictwa w programie Pracowniczych Planów Kapitałowych – z uwzględnieniem podatku od wpłaty pracodawcy – wynosić będzie co miesiąc 34 złote. To mniej więcej koszt dwóch kaw, biletu do kina albo kebaba. Sęk w tym, że kebab znika w kilka minut, a na mój rachunek PPK trafia w tym czasie… 99 złotych.
Halo, ale jak to możliwe!?
To bardzo proste – obniżenie moich wpłat do poziomu 0,5% nie zwalnia pracodawcy z przekazywania jego części wynoszącej 1,5% mojego wynagrodzenia. Kiedy więc ja odkładam zaledwie 0,5%, on musi dołożyć swoje 1,5%. Mało tego, zachowam też prawo do dopłaty od Państwa, dzięki czemu na mój rachunek PPK, przy spełnieniu znacząco obniżonych warunków niezbędnych do jej otrzymania, trafi co roku dodatkowe 240 zł.
A co muszę zrobić, żeby otrzymać wpłatę roczną? W standardowym przypadku otrzymam ją, jeśli wpłaty podstawowe i dodatkowe (moje i pracodawcy) w danym roku wyniosły co najmniej 3,5% 6-krotności minimalnego wynagrodzenia. Jeśli jednak obniżam swoją wpłatę poniżej 2%, bo moje dochody są niskie, to muszę na PPK zgromadzić zaledwie 25% tej kwoty, żeby otrzymać 240 zł dopłaty rocznej.
Już wyjaśniam i upraszam – w 2027 roku, przy pensji minimalnej 4 950 zł brutto, oznacza to kwotę 1 040 zł przy 2-procentowej wpłacie własnej i zaledwie 260 zł (25%) przy obniżonych wpłatach z tytułu niskich dochodów.
Podsumowując: wpłacam na PPK 0,5% wynagrodzenia. Na moje konto trafia więc wypłata w wysokości ok. 3 670 zł, a na rachunek PPK – dzięki pełnej wpłacie pracodawcy – wędruje co miesiąc 99 zł. Inwestuję więc 34 zł, żeby dostawać co miesiąc na 99 zł.
Dość uczciwy deal.
Za chwilę pokażę to w ujęciu rocznym, ale sprawdźmy najpierw wariant drugi:
Zarabiam pensję minimalną, ale utrzymuję 2% wpłaty na PPK
Przyjrzyjmy się, co dla mojego wynagrodzenia oznacza utrzymanie wpłat na Pracownicze Plany Kapitałowe w wysokości 2%. Moje wynagrodzenie podstawowe nadal wynosi 3 704 zł netto.
Przeznaczając 2% wynagrodzenia na PPK i doliczając podatek od wpłaty pracodawcy mój koszt uczestniczenia w programie wyniesie co miesiąc 108 zł. Na moje konto wpłynie każdego miesiąca około 3 597 zł, zamiast początkowych 3 704 zł.
Mój pracodawca dołoży swoją część (1,5%), dzięki czemu na mój rachunek PPK trafi każdego miesiąca przelew w wysokości 173 zł. Plus – każdego roku – 240 zł dopłaty rocznej od Państwa.
108 złotych przeznaczam, 173 złote otrzymuję na starcie. Ponownie – nie brzmi to jak zły interes.
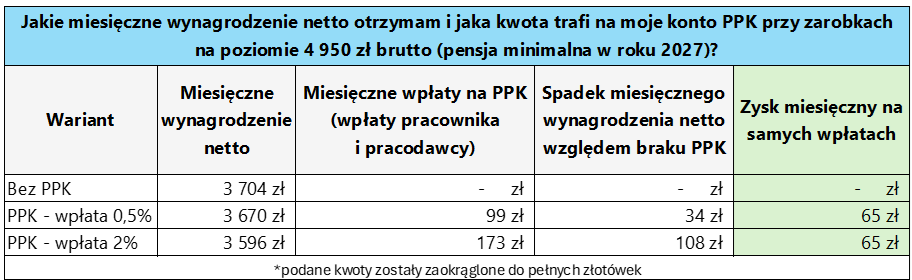
Oba przykłady zebrałem w tabeli, żeby jeszcze łatwiej było je zrozumieć. Wyjaśniając krok po kroku:
– w pierwszej kolumnie mamy warianty – bez PPK oraz uczestnicząc w nim przy dwóch różnych poziomach wpłaty własnej;
– w drugiej kolumnie jest miesięczne wynagrodzenie netto, jakie otrzymam przy danym wariancie;
– trzecia kolumna pokazuje składki (moje i pracodawcy) jakie trafią co miesiąc na mój rachunek PPK w analizowanej opcji;
– czwarta wprost mówi o tym, o ile mniejsze będzie moje wynagrodzenie zależnie od wybranego wariantu;
– ostatnia kolumna pokazuje miesięczny zysk na wpłatach do programu (czyli inaczej miesięczną przewagę wpłat nad obniżeniem wynagrodzenia netto) – jest różnicą między kolumną 4 i 3.
Jeśli te dwa przykłady to dla Ciebie wciąż za mało, to za moment podam Ci jeszcze jeden argument.
Matematyka jest bowiem nieubłaganie prosta. Ale na początek apel:
Przy niskich zarobkach najpierw rozważ obniżenie wpłaty do 0,5%, zamiast od razu rezygnować z PPK!
Pieniądze, które odkładam i inwestuję w ramach Pracowniczych Planów Kapitałowych są moimi prywatnymi środkami. Są tak samo prywatne jak mój dom, samochód czy telewizor. Gdybym bał się odkładać swoje środki w ramach PPK, to równie dobrze musiałbym zakładać, że zły Rząd przyjdzie i zdejmie mi ze ściany telewizor, odjedzie moim samochodem albo wyrzuci mnie z własnego domu.
Skoro pieniądze w Pracowniczych Planach Kapitałowych są moje, tak samo jak wynagrodzenie jest moje, to teraz obiecana matematyka:
Jeśli zarabiam pensję minimalną i nie inwestuję w ramach Pracowniczych Planów Kapitałowych, to otrzymuję co miesiąc 3 704 zł „na rękę”.
Jeśli decyduję się na odkładanie 0,5% w ramach programu, to otrzymuję 3 670 zł „na rękę” i 99 zł na moje w PPK, czyli razem 3 769 zł. Jakby nie liczyć, 3 769 zł to więcej niż 3 704 zł.
Jeśli natomiast myślę długoterminowo i podejmuję decyzję, by mimo pensji minimalnej odkładać 2% na Pracownicze Plany Kapitałowe, to dostaję co miesiąc na konto bankowe 3 596 zł wynagrodzenia i kolejne 173 zł na mój rachunek w PPK, czyli razem… 3 769 zł.
Nadal 3 769 zł to więcej niż 3 704 zł, prawda? Nominalnie mówimy więc o tych samych kwotach, ale w drugim przypadku zmienia się wartość środków, które przekazuję na inwestowanie w PPK. A im jest ich tam więcej, tym większy będzie potencjał moich długoterminowych zysków.
Czy warto rezygnować z PPK?
Malkontenci powiedzą, że z 99 złotych miesięcznie nie da się zrobić fortuny. I będą mieli rację. Ale już po roku, dzięki opłacie powitalnej (250 zł), konsekwencji, otrzymaniu dopłaty rocznej od Państwa (240 zł) pokazana wyżej tabela wygląda tak:
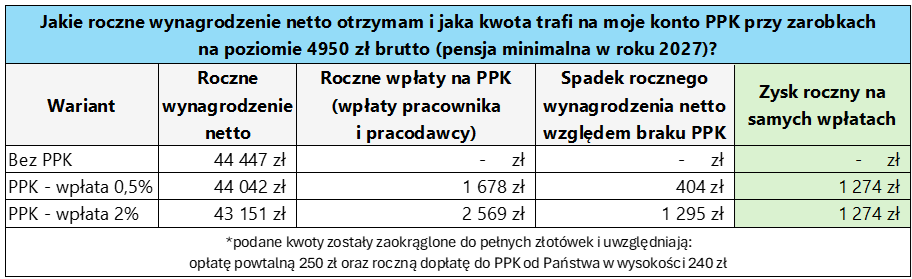
Po roku mogę mieć zaoszczędzone w ramach PPK 2 569 złotych, zyskując na wpłatach moich i pracodawcy 1 274 złote względem sytuacji, w której nie mam PPK. W kolejnym roku mój zysk na wpłatach względem opcji „Bez PPK” wyniesie oczywiście 1 024 zł, bo nie otrzymam już opłaty powitalnej, ale bezsprzecznie nadal będę zyskiwał na starcie. A wszystko przy minimalnej krajowej pensji i bez uwzględniania potencjalnych zysków z inwestowania w ramach Pracowniczych Planów Kapitałowych.
Więcej o tym przeczytacie w kolejnym wpisie edukacyjnym na temat Pracowniczych Planów Kapitałowych.
***
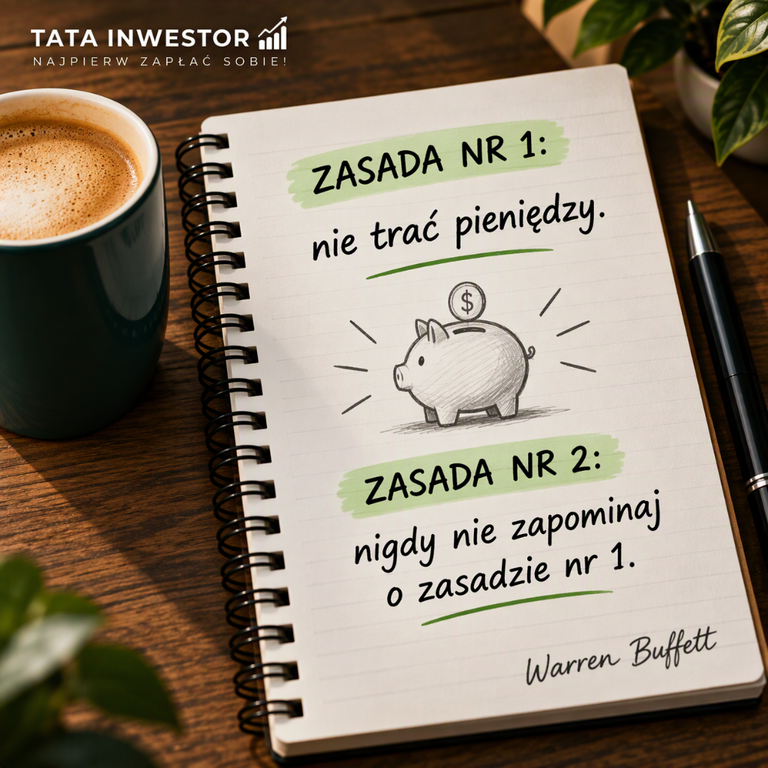
Warren Buffet, jeden z najsłynniejszych i najlepszych inwestorów giełdowych w historii, wyznawał dwie podstawowe zasady:
Jeśli nie masz jeszcze konta w PPK, to dobra rada ode mnie: dołącz i nie trać więcej swoich pieniędzy.
Tata Inwestor
Niniejszy artykuł powstał przy współpracy PFR Portal PPK z autorem bloga TataInwestor.pl
Źródła:
(1) Rozporządzenie Rady Ministrów w sprawie wysokości minimalnego wynagrodzenia za pracę oraz wysokości minimalnej stawki godzinowej w 2027 r.
(2) Ustawa z dnia 4 października 2018 r. o pracowniczych planach kapitałowych
(3) Deklaracja obniżenia wpłaty podstawowej w PPK