13 października 2026


IKE, IKZE, PPK, PPE, OIPE – można się pogubić we wszystkich tych skrótowcach. Wiele osób pyta mnie, co wybrać, by efektywnie oszczędzać długoterminowo. Nie ma na to jednej, dobrej odpowiedzi, bo najważniejsze jest dopasowanie do konkretnej sytuacji, poziomu ryzyka, jaki akceptujemy, naszej drogi zawodowej. Nie stawiałabym tu, między tymi produktami oszczędnościowymi, słowa „czy”. To nie jest wybór między jednym a drugim, bo możemy być uczestnikiem kilku, a czasem nawet wszystkich tych programów.
PPK i PPE
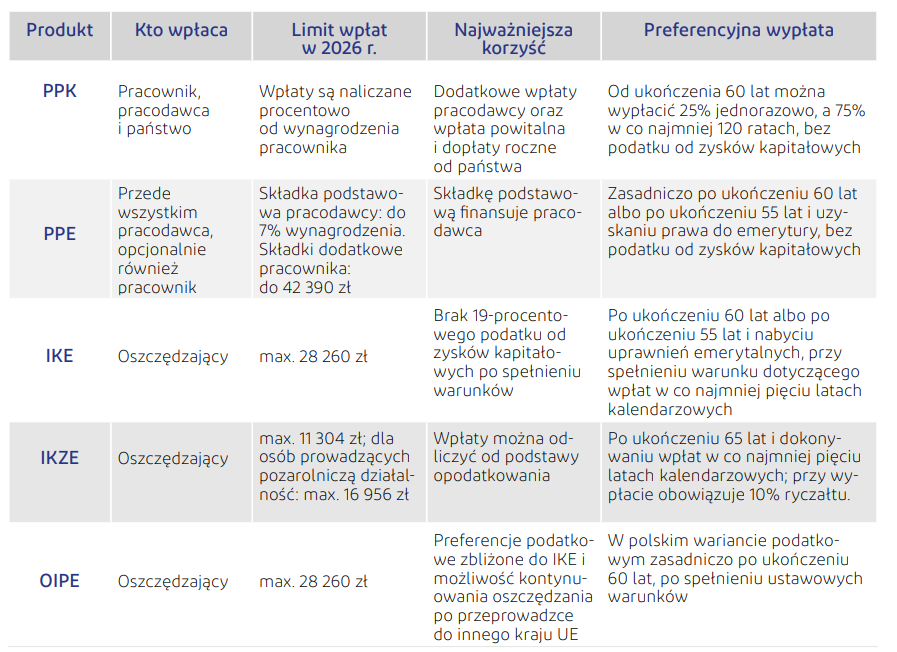
Pracownicze Plany Kapitałowe (PPK) i Pracownicze Programy Emerytalne (PPE) – tu akurat sprawa jest prosta. Każdy z tych produktów oznacza dodatkowe finansowanie po stronie pracodawcy, a więc za samą deklarację udziału w programie otrzymujesz po prostu więcej pieniędzy. Z punktu widzenia pracownika, PPE opłacają się bardziej – pracownik nie musi (choć może) partycypować w programie, a pracodawca może zadeklarować dopłaty w wysokości nawet 7% wynagrodzenia pracownika jako składkę własną. Mają jednak jeden, zasadniczy minus, ponieważ wdrożenie PPE w firmie zależy od dobrej woli pracodawcy. Mimo, że PPE istnieją od blisko 30 lat, niespełna 3 tysiące podmiotów zdecydowało się na ten krok.
PPK co do zasady są obligatoryjne dla pracodawców, którzy nie prowadzili PPE. Tu we wpłatach na rachunek PPK pracownika partycypują trzy strony: sam pracownik (wpłata podstawowa 2%), pracodawca (wpłata podstawowa 1,5%) i państwo (wpłata powitalna 250 zł i dopłaty roczne 240 zł). Podobnie jak w PPE, pieniądze te są inwestowane na rynku kapitałowym i pracują, z założeniem oszczędzania do 60. roku życia. PPK są bardziej elastyczne niż PPE, pozwalając na dostosowywanie polityki inwestycyjnej, wcześniejsze wypłaty bez potrąceń na cele szczególne czy też obniżanie lub podwyższanie składek. Program, którego wdrożenie rozpoczęło się w 2019 roku, prowadzi już blisko 347 tysięcy pracodawców, a uczestniczy w nim ponad 4,5 miliona pracowników.
Jeśli zatem masz możliwość uczestniczenia w PPE lub PPK, a może w obu tych programach – nie wahaj się. Żaden inny program nie gwarantuje Ci dodatkowych pieniędzy od pracodawcy. Twoje składki w skali miesiąca będą praktycznie nieodczuwalne, a przyrost oszczędności zaskoczy Cię już po pierwszym roku. A przede wszystkim, te pieniądze pracują na rynku kapitałowym i mogą przynieść realne, dodatkowe zyski. Hipotetyczny uczestnik PPK, który rozpoczął oszczędzanie w 2019 roku, ma na swoim koncie od 140% do 247% więcej, niż sam wpłacił.
IKE, IKZE, OIPE
Żeby być w PPK i PPE, trzeba spełnić jeden, podstawowy warunek – być pracownikiem. Co jednak z osobami, które na przykład prowadzą własną działalność gospodarczą?
Indywidualne Konto Emerytalne (IKE) i Indywidualne Konto Zabezpieczenia Emerytalnego (IKZE) to dwa produkty, które na polskim rynku zadebiutowały odpowiednio w 2004 i 2012 roku. Dlaczego warto właśnie tam lokować oszczędności? Każdy z tych produktów daje konkretne korzyści podatkowe.
Największą zaletą IKE jest zwolnienie z podatku od zysków kapitałowych, czyli tzw. podatku Belki. Oznacza to, że wszystkie wypracowane zyski mogą trafić do oszczędzającego. Dzięki temu długoterminowe oszczędzanie staje się bardziej efektywne.
IKZE daje korzyść podatkową już w momencie wpłaty środków. Kwotę wpłaconą na konto IKZE można bowiem odliczyć od podstawy opodatkowania w rocznym zeznaniu PIT, co przekłada się na realne oszczędności podatkowe. To rozwiązanie szczególnie atrakcyjne dla osób, które chcą jednocześnie odkładać na przyszłość i zmniejszać bieżące obciążenia podatkowe.
Najmłodszy program, Ogólnoeuropejski Indywidualny Produkt Emerytalny (OIPE), jest bardzo podobny do IKE, umożliwiając inwestowanie bez podatku od zysków kapitałowych. W Polsce oszczędzanie w ramach OIPE jest możliwe od 2023 roku. To, co go odróżnia, to możliwość kontynuowania oszczędzania nawet w przypadku przeprowadzki lub podjęcia pracy w innym państwie członkowskim UE.
W każdym z tych programów właściciel konta sam decyduje o sposobie inwestowania swoich oszczędności. To rodzaj koszyka, do którego można wrzucić różne rodzaje instrumentów finansowych, aż do wyczerpania limitu kwotowego, ustalanego w każdym roku. W 2026 roku jest to 28 260 zł dla IKE i OIPE oraz 11 304 zł dla IKZE, przy czym limit IKZE dla osób prowadzących działalność gospodarczą to aż 16 956 złotych.
Wiele osób traktuje te produkty jako uzupełnienie PPK/PPE i systemu emerytalnego, budując dodatkowy kapitał na przyszłość przy wsparciu korzystnych rozwiązań podatkowych. Czy musisz znać się na rynku kapitałowym, by inwestować w tych trzech rozwiązaniach? Jeśli czujesz się pewnie, możesz samodzielnie podejmować decyzję, co ma się znaleźć w Twoim koszyku – wystarczy tu rachunek maklerski. Instytucje oferują jednak także gotowe produkty, oparte o mniej lub bardziej ryzykowne instrumenty.
Co łączy te programy?
Wszystkie te programy są elementem tzw. trzeciego filaru emerytalnego, a zatem ich przeznaczeniem jest zapewnienie dodatkowego finansowania na czas po zakończeniu aktywności zawodowej. Największe korzyści, w tym zwolnienie z podatku Belki, osiąga się zatem zazwyczaj po osiągnięciu 60. roku życia (tylko w przypadku IKZE – 65. roku życia). Każdy z tych programów to Twoje w pełni prywatne pieniądze, które są w całości dziedziczone.
Ale najważniejsze jest to, że te pieniądze pracują na rynku kapitałowym i mogą być pomnażane. Dodatkowo – poprzez dopłaty czy ulgi podatkowe – optymalizują inwestowanie. To prosta droga do gromadzenia oszczędności w najbardziej efektywny sposób.
A który program wybrać? Tu Ci nie podpowiem. Oczywiście, jeśli masz możliwość bycia uczestnikiem PPK lub PPE – zawsze warto. Co do pozostałych produktów, odpowiedz sobie na pytanie, czy zależy Ci na obniżeniu podstawy opodatkowania, czy może na braku podatku Belki. Nie ma żadnych przeciwskazań, żeby skorzystać z więcej niż jednego rozwiązania.
Obudź leniwe pieniądze
Ostatnio tłumaczyłam dziesięcioletniemu dziecku, na czym polega oszczędzanie w PPK. Pokazałam mu skarbonkę i powiedziałam, że jeśli sam wrzuci do niej 2 złote, to po miesiącu będzie miał w niej nadal 2 złote. Jeśli przystąpi do PPK, jego firma dorzuci mu do skarbonki jeszcze 1,5 złotego. Chłopiec zrozumiał od razu, że to po prostu się opłaca, a przecież nie wspomniałam nic o dopłacie od państwa czy zyskach kapitałowych.
Jeśli zatem uważacie, że Wasze leniwe oszczędności w gotówce czy na rachunku bankowym spełniają Wasze oczekiwania, że nie boli Was utrata ich wartości nabywczej, związana na przykład z inflacją, to nie róbcie nic. Niech sobie wygodnie leżą. Ale jeśli chcecie realnie budować i pomnażać swój kapitał, spróbujcie wybrać program dopasowany do siebie i swoich możliwości i zaprzęgnijcie pieniądze do pracy. Nie trzeba mieć ich dużo, by zacząć efektywnie oszczędzać. Najważniejsza jest tu systematyczność, cierpliwość i czas. Budowa kapitału zawsze zaczyna się od pierwszej złotówki.
Autor: Marta Damm-Świerkocka