26 października 2026


Im wcześniej zaczniemy odkładać pieniądze na przyszłość, tym większe mamy szanse na zgromadzenie kapitału, który pomoże utrzymać bezpieczeństwo finansowe po zakończeniu aktywności zawodowej.
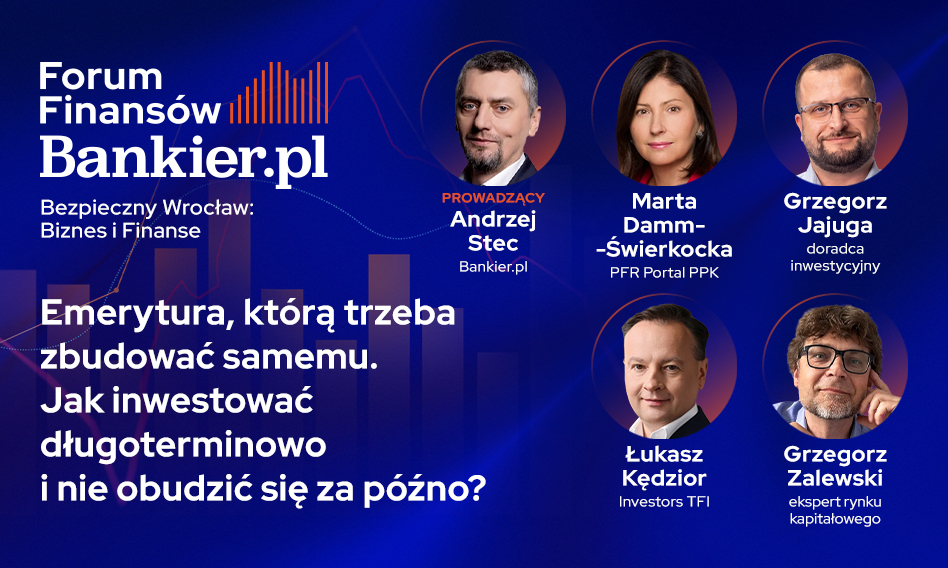
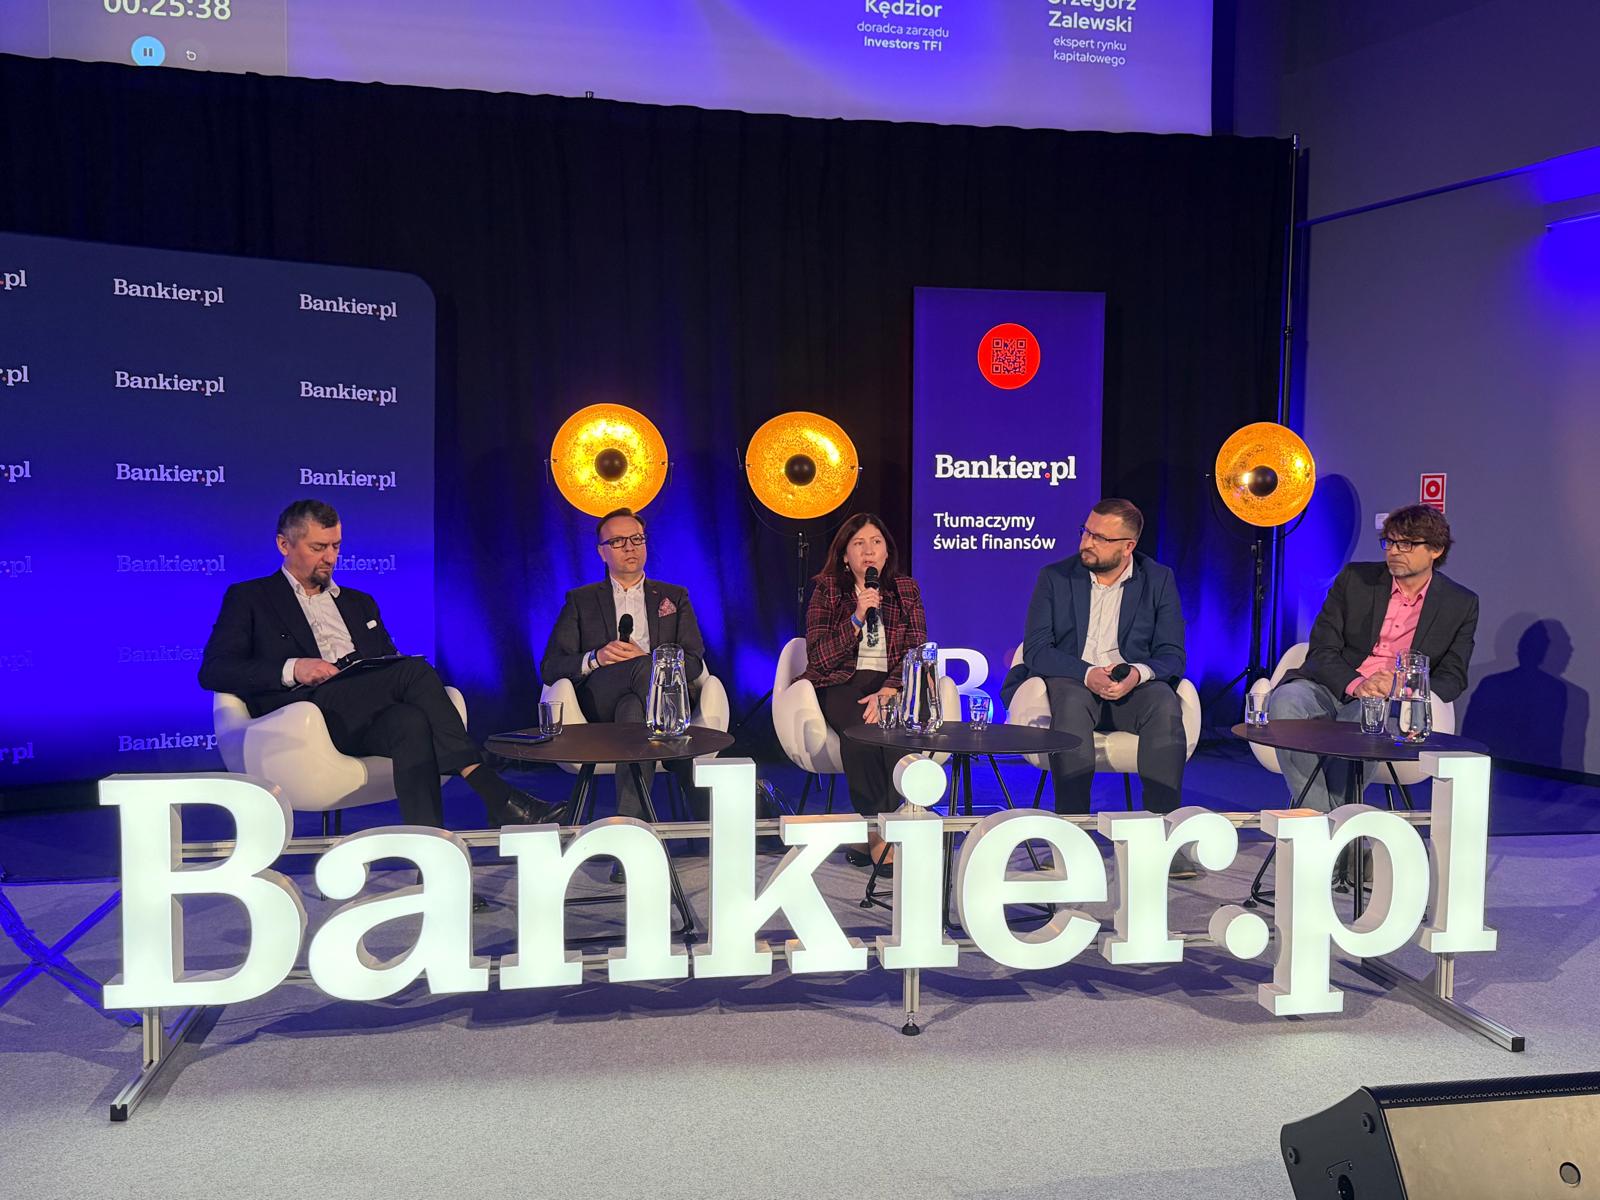
O roli regularnego oszczędzania, znaczeniu Pracowniczych Planów Kapitałowych oraz wyzwaniach stojących przed przyszłymi emerytami rozmawiali eksperci podczas panelu „Emerytura, którą trzeba zbudować samemu. Jak inwestować długoterminowo i nie obudzić się za późno?” na Forum Finansów Bankier.pl, które odbyło się 24 października 2026 r. we Wrocławiu.
Głównym tematem debaty było budowanie nawyku oszczędzania już od początku kariery zawodowej. Eksperci podkreślali, że czas jest jednym z najważniejszych sprzymierzeńców oszczędzających. Dzięki regularnym wpłatom i długiemu horyzontowi inwestycyjnemu nawet niewielkie kwoty mogą z czasem przełożyć się na znaczący kapitał.
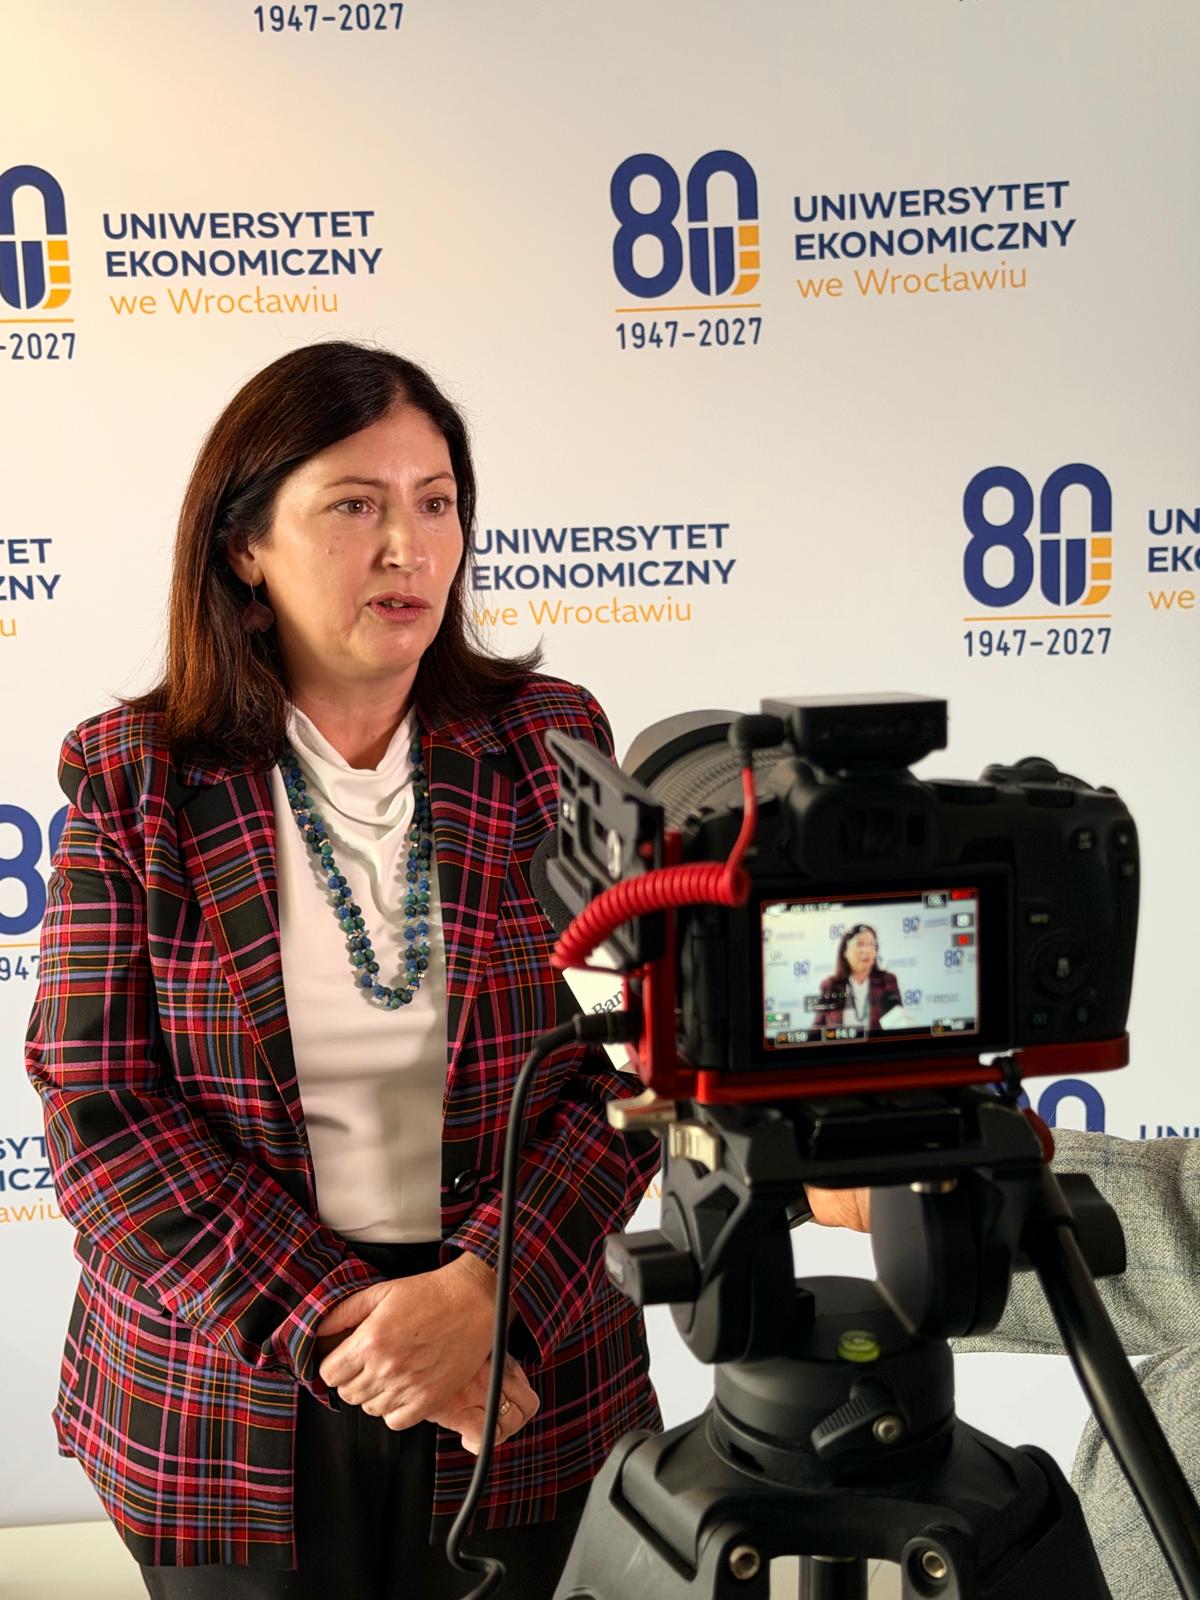 Jak wskazywała Marta Damm-Świerkocka, członkini zarządu PFR Portal PPK, odkładanie decyzji o oszczędzaniu na później może mieć poważne konsekwencje dla poziomu życia na emeryturze. „Przejście na emeryturę może oznaczać bardzo wyraźny spadek dochodów. Dlatego warto jak najwcześniej zacząć budować dodatkowy kapitał i wykorzystać rozwiązania, które pomagają oszczędzać regularnie. Czas działa na korzyść osób, które zaczynają odkładać środki już od początku aktywności zawodowej.”
PPK wspierają systematyczne oszczędzanie
Podczas debaty eksperci zwracali uwagę, że jedną z zalet Pracowniczych Planów Kapitałowych jest automatyzm wpłat. Dzięki temu uczestnicy regularnie gromadzą środki bez konieczności podejmowania każdorazowo decyzji o odłożeniu pieniędzy.
Istotnym atutem programu są także dodatkowe wpłaty pracodawcy i państwa. Oznacza to, że na rachunek PPK trafiają środki z trzech źródeł, co wspiera budowę prywatnego kapitału emerytalnego.
Podkreślono także zalety mechanizmu inwestowania środków w PPK w fundusze zdefiniowanej daty, które automatycznie dostosowują poziom ryzyka inwestycyjnego do wieku uczestnika. Dzięki temu osoby oszczędzające nie muszą samodzielnie zarządzać strukturą swoich inwestycji.
Skuteczne przygotowanie do emerytury może opierać się na kilku uzupełniających się rozwiązaniach. Obok PPK eksperci wskazywali na możliwość korzystania z indywidualnych kont emerytalnych (IKE) oraz indywidualnych kont zabezpieczenia emerytalnego (IKZE), które oferują określone preferencje podatkowe i pozwalają samodzielnie budować długoterminowe oszczędności. Wspomniano również o ogólnoeuropejskim indywidualnym produkcie emerytalny (OIPE), który choć nadal pozostaje mało popularny, stanowi kolejną możliwość gromadzenia oszczędności na przyszłość. Wśród rozwiązań wspierających budowę kapitału wymieniano także fundusze inwestycyjne, obligacje oraz inne formy długoterminowego inwestowania dostosowane do indywidualnych potrzeb i poziomu akceptowanego ryzyka.
Emerytura wymaga przygotowania
Uczestnicy panelu zgodnie wskazywali, że świadczenia z systemu powszechnego będą według prognoz istotnie niższe od wynagrodzenia otrzymywanego w okresie aktywności zawodowej. Z tego powodu warto budować dodatkowe oszczędności przez całe życie zawodowe, korzystając z dostępnych narzędzi długoterminowego oszczędzania.
Wnioski płynące z debaty były jednoznaczne: budowanie bezpieczeństwa finansowego nie powinno być jednorazową decyzją podejmowaną tuż przed zakończeniem pracy zawodowej. To proces, który najlepiej rozpocząć możliwie wcześnie, wykorzystując regularność wpłat oraz długi horyzont inwestycyjny.
Autor: Ryszard Woronowicz